お役立ち情報
資産運用はリスク許容度でこんなに違う 「許容度確認表」で乱高下する相場に備えを
2026.11.5
資産運用は自分自身のリスク許容度を認識したうえで始めるべきだとよく言われる。どの程度のリスクを負えるかによって、資産の配分比率など運用の中身が大きく違ってくるからだ。では、その許容度は何によって決まり、どうすれば認識できるのだろう。個人的には、許容度は運用期間、損失耐性、そして資金余裕度の3つでほぼ説明できると考えている。
これから運用を始める人だけでなく、今年の株価の乱高下にドキドキが止まらなかったという人などは、後述する「許容度確認表」を使って自身のリスク許容度を確かめてほしい。
運用期間10年以上なら迷わずリターンを追求
リスク許容度によって運用法はどう変わるのか。大きな違いが出るのは株式の組み入れ比率だ。株式は長期でみると、あらゆる資産の中で最も大きなリターンを継続的にもたらしてきた。半面、リスクは大きく、短期・中期では投資家に大きな損失をもたらす恐れがある。
だから、リターンもリスクも大きな株式を資産にどれだけ組み入れるかは、個々人の許容度次第となる。許容度が高いなら株式の割合は高位に保っていいが、許容度が極端に低いなら、株式への投資は避けて元本保証の商品を中心に運用するべきだ。
そのリスク許容度を決定づける要因として、個人的に最も大事だと思っているのが「運用期間」だ。期間が10年以上あるなら積極的な運用が可能になる。なぜなら、株式市場で大暴落が起きてもほとんどの場合、10年も経たずに株価は元の水準を回復してきたからだ。
例えば「100年に一度の大暴落」と呼ばれた2008年のリーマン危機。S&P500は危機前高値である07年10月の1549ポイントから、大底となった09年2月の735ポイントまで53%下落した(月末値ベース)。当初は「全治10年」などと言われたが、危機前の高値を回復したのは13年3月で、要した期間は5年5カ月だった。
定時定額の積立投資なら、回復に要する時間はさらに短くなる。危機前高値を付けた07年10月から月末ごとにS&P500連動の投資信託を積み立てたとしよう。スタートは最悪のタイミングだが、試算によると損益が黒字化するのは1年11か月後の09年8月だった。安値でたくさんの口数を買えるという、積立投資の効果が生きた。
一方、期間が5年に満たないなら、運用には慎重さが求められる。「3年後に子どもの進学資金に使う」というように、資金の使途が決まっている場合ならなおさらだ。
保有する投資信託を3年目に現金化して使おうとしたとき、値下がりが続いて元本割れしていたら、進学資金が足りなくなってしまうかもしれない。あと1、2年も待てば市況は回復すると思っても、使う時期と金額は変えられないのだから、悠長なことは言っていられない。
含み損にどれだけストレスを感じるか
次に大事だと思うのは「損失耐性」だ。こちらは個々人の心のありようの問題で、例えば100万円を投資して20万円の含み損を抱えたとき、どんな気持ちになるかを想像してほしい。
「損失は一時的。いずれ相場は回復すると思えば我慢できる」というなら、強いメンタルの持ち主だ。逆に「ストレスを感じて夜も眠れなくなる」という人はかなり弱いので、高リスクの運用は不向きと言わざるを得ない。
ちなみに、この損失耐性は運用の経験を重ねていくと、ある程度は鍛えられる。相場が大きく下がっても多くの場合は時間の経過とともに元の水準に戻っていくことを、経験を通じて実感するからだろう。
リスク許容度を測る3つめの基準が「資金余裕度」だ。運用は余裕資金を使ってやるべきで、運用で損失が出たとき、それが日々の生活や足元の家計に悪影響を及ぼすようでは困る。
損失という傷を広げないための方法は、相場が回復するのを腰を据えて待つか、いったんは撤退(損失確定)したうえで運用のあり方を見直すか、のどちらかだ。しかし資金的な余裕がなければ待つことはできないし、やり直しもできない。
リスク資産への投資は勧められない人も
下の表は北澤マネーラボ方式の「損失許容度確認表」だ。3つの質問に答えて1から-1までの点数を付け、合計点を出してほしい。合計が3点ならリスク許容度は極めて高いので、リターン重視の積極運用に取り組むべきだと考える。
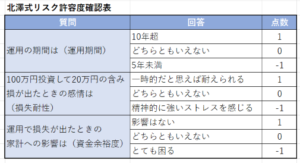
一方、−3点あるいは−2点の人は資産運用ではリスクを負うべきではなく、株式など価格が大きく動く資産への投資はやめた方がいい。購入するのは預貯金や個人向け国債といった元本保証の商品に限定するのがお勧めだ。
資産市場を取り巻く環境は不透明感が強く、2026年は株式も債券も、金や原油といったコモディティも変動率が高かった。この傾向は2027年も続くのではないか。いったん自身のリスク許容度を再確認し、運用のあり方を見つめ直す時機だと思う。
関連記事